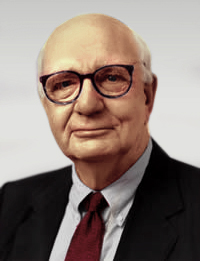
ინვესტორი

მოკლედ
- ალან გრინსპენი (Alan Greenspan) 1987–2006 წლებში აშშ-ის ფედერალური სარეზერვო სისტემის თავმჯდომარე იყო — ოთხი პრეზიდენტის დროს.
- მისი ხანგრძლივი ხელმძღვანელობის დროს აშშ-ის ეკონომიკა, მცირე შეფერხებებით, დიდხანს იზრდებოდა, ამიტომ მას „მაესტროს“ უწოდებდნენ.
- ცნობილი იყო ბუნდოვანი, რთული ლაპარაკით — თავადაც ხუმრობდა, რომ თუ მისი ნათქვამი ძალიან გასაგებად მოგეჩვენათ, ალბათ არასწორად გაიგეთ.
- 2008 წლის კრიზისის შემდეგ მისი მემკვიდრეობა ხელახლა შეფასდა. 2026 წელს, 100 წლის ასაკში გარდაიცვალა.
ბავშვობა და განათლება
გრინსპენი 1926 წელს ნიუ-იორკში დაიბადა. მშობლები ადრე დაშორდნენ და დედამ გაზარდა. ახალგაზრდობაში მუსიკოსობა სურდა: ჯულიარდის სკოლაში სწავლობდა და ჯაზ-ორკესტრში საქსოფონსა და კლარნეტზე უკრავდა. ორკესტრის მუსიკოსებს საგადასახადო დეკლარაციების შევსებაში ეხმარებოდა. შემდეგ ნიუ-იორკის უნივერსიტეტში ეკონომიკა შეისწავლა.
კარიერის გზა
1954 წელს საკუთარი ეკონომიკური საკონსულტაციო ფირმა დააარსა, რომელიც დიდ კომპანიებს ეკონომიკურ პროგნოზებს აწვდიდა. 1950-იან წლებში მწერალ აინ რენდის წრის წევრი იყო და თავისუფალი ბაზრის იდეების მომხრე გახდა. 1974–1977 წლებში პრეზიდენტ ფორდის ეკონომიკურ მრჩეველთა საბჭოს ხელმძღვანელობდა.
1987 წელს პრეზიდენტმა რეიგანმა ფედის თავმჯდომარედ დანიშნა, პოლ ვოლკერის შემდეგ. სულ ორი თვის შემდეგ მოხდა 1987 წლის „შავი ორშაბათის“ კრახი; გრინსპენის ფედმა სწრაფად გამოაცხადა, რომ ბანკებს ფულით უზრუნველყოფდა, და პანიკა შეჩერდა.
წარუმატებლობები და კრიტიკა
- ბუშტები: კრიტიკოსები ამბობენ, რომ გრინსპენის პოლიტიკამ ჯერ ტექნოლოგიურ ბუშტს, შემდეგ კი უძრავი ქონების ბუშტს შეუწყო ხელი.
- რეგულაციის წინააღმდეგობა: ის წინააღმდეგი იყო რთული ფინანსური პროდუქტების, მაგალითად დერივატივების, მკაცრი რეგულირების — მოგვიანებით ეს პროდუქტები 2008 წლის კრიზისის ნაწილი იყო.
- „ხარვეზის“ აღიარება (2008): კონგრესის წინაშე აღიარა, რომ მისი მსოფლმხედველობა ბოლომდე სწორი არ აღმოჩნდა.
საინტერესო ფაქტები
- ცნობილი იყო იმით, რომ დილაობით აბაზანაში ეკონომიკურ ანგარიშებს კითხულობდა.
- ცოლი, ანდრეა მიტჩელი, აშშ-ის ცნობილი ტელეჟურნალისტია.
რა ვისწავლოთ გრინსპენისგან
- ფედის გადაწყვეტილებები ბაზარს ამოძრავებს. საპროცენტო განაკვეთის ცვლილება აქციებსაც და ობლიგაციებსაც ცვლის — ნახე ცენტრალური ბანკები.
- ბაზარი შეიძლება დიდხანს იყოს „ირაციონალური“. გრინსპენის გაფრთხილების შემდეგ ბაზარი კიდევ წლობით იზრდებოდა — ნახე ბაზრის ტაიმინგი.
- დაბალი განაკვეთები ბუშტებს ასაზრდოებს. იაფი ფული აქტივების ფასებს ზრდის — ნახე ბუშტი.